AI火力全開!上修台灣GDP今年估值11.6%、明年「保5」 國泰台大揭央行9月利率動作
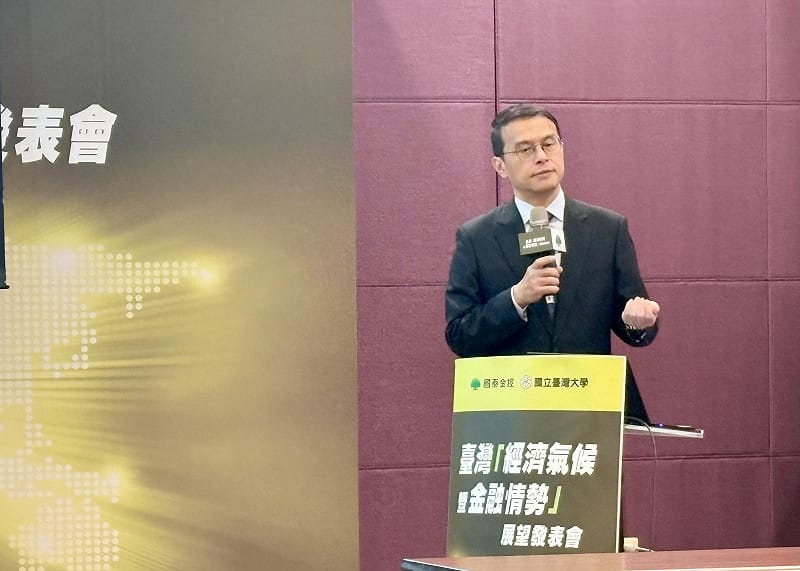
Newtalk新聞 國泰金控(2882)與台灣大學團隊今(14)日舉行 2026 年第三季台灣「經濟氣候暨金融情勢」發表會,再上調今年台灣經濟成長率(GDP)預測自原先的 10.1% 至 11.6%,並研判有 80% 機率落在 10%~13%。通膨(CPI)年增率數據則預估落在 2.1% 水準,該兩項數據皆高於主計總處所公布的 GDP 成長 11.05% 與 CPI 年增 2.07%。 不過,在經濟維持高成長之際,全球利率環境再添變數。中東戰事反覆推升國際油價與通膨壓力,美國聯準會(Fed)貨幣政策重新轉緊縮的預期升溫。國泰台大團隊研判,台灣長短期利率近期雖同步走揚,但央行 9 月仍可能維持政策利率不變;12 月能否進一步調整,除觀察第四季國內 CPI,也要視 Fed 9 月決策及後續利率步調而定。 AI 投資、出口雙引擎 明年 GDP 估還有 5.1% 國泰台大團隊指出,隨企業 AI 採用率持續上升,全球 CSP 對資料中心、伺服器及算力基建的投資熱潮尚未降溫,且資本支出仍有進一步上修空間。根據券商預估,五大 CSP 今年資本支出規模上看 7,864 億美元,持續挹注台灣半導體、AI 伺服器及相關供應鏈需求。 在 AI 投資及出口表現優於原先預期下,國泰台大將 2026 年台灣經濟成長率由原估 10.1% 上修至 11.6%,並研判有 80% 機率落在 10% 至 13%,預測區間也較原先的 7.8% 至 12.8% 明顯上移。 目前 AI 投資與出口暢旺,也抵銷部分美伊衝突帶來的不確定性,第二季台灣 GDP 年增率已連第 3 季超過 10%。團隊預期,第三季 GDP 成長率仍有望維持雙位數,若成真,台灣經濟將延續強勁擴張;不過受基期墊高影響,第四季要再維持雙位數成長的難度較高,下半年整體成長速度也可能較上半年放緩。 展望 2027 年,國泰台大首次預估台灣經濟成長率為 5.1%。雖較今年 11.6% 明顯放緩,但主要反映今年高基期,而非景氣快速反轉;只要 AI 投資維持穩健,明年仍可望提供經濟成長動能。 團隊也指出,台灣外需成長持續強勁,內需消費意願同步改善,不過隨經濟成長及股市成交動能較上半年降溫,下半年民間消費成長幅度可能不如上半年。後續最大的觀察重點,仍是 AI 資本支出及需求熱潮究竟能持續多久,將成為台灣景氣何時出現轉折的關鍵。 Q3 通膨確定破 2% 政府「控物價」也扮演角色 相較經濟成長展望偏向樂觀,通膨則成為接下來貨幣政策的重要變數。國泰台大教授徐之強指出,第三季台灣通膨率確定將超過 2%,並連續兩季站在 2% 以上。 徐之強指出,今年首季台灣通膨率仍低於 2%,但近幾月 CPI 年增率接連破 2%;儘管今年前 8 月平均 CPI 尚處於 1.8%,核心 CPI 卻已高於 2%,顯示部分物價壓力仍具黏著性,央行後續仍須持續觀察。 不過,徐之強也提醒,台灣與美國的通膨環境有所不同,國內油價、水電價格等部分民生價格具有政策調控機制,政府一定程度「先控制」價格漲幅,因此台灣物價相對穩定,並不能完全歸功於央行貨幣政策。 展望海外,徐之強預期,美國明年經濟成長率與通膨率均可望溫和回檔;但眼前中東局勢反覆、國際油價維持高檔,仍可能透過能源、運輸及原物料價格向消費端傳導,讓全球央行重新面臨通膨與利率的兩難。 Fed 升息預期升溫 台灣央行 9 月料按兵不動 隨美國通膨壓力升高,市場對 Fed 再度升息的預期也快速升溫。徐之強指出,依 FedWatch 市場定價,本週 Fed 升息 1 碼機率已來到高檔;從過往經驗來看,當市場機率升至 9 成甚至 9 成 5,通常代表升息預期已相當明確,後續甚至不排除今年底至明年初仍有進一步升息可能。 相較之下,國泰台大認為,台灣央行 9 月跟進升息的機率不高。徐之強分析,台灣央行過往的貨幣政策操作,存在一定程度的「不對稱」,相較降息,啟動升息通常更加審慎、步調也較慢。並以疫情期間為例,即使當時台灣 CPI 曾連續數季超過 2%,央行並未立即啟動升息;直到 2022 年俄烏戰爭爆發、通膨壓力進一步升高後,才開始升息。 因此,徐之強認為,即使近期 CPI 再度破 2%,央行仍可能先觀察第四季物價及美國利率政策走向。並指出,即使央行認為有進一步緊縮必要,也不見得一定要調升政策利率。過去央行就曾透過調高新台幣「存款準備率」收緊市場資金;近期民間銀行利率也已重新走高,代表國內金融條件本身已有部分緊縮效果。 9 月不動、12 月機率升? 升息短線壓台股評價 至於下一個值得關注的時間點,國泰投信董事長陳欽奇指出,考量目前經濟呈現「K 型經濟」現象,12 月相較 9 月而言,提供了更高的政策調整可能性,屆時除了第四季國內通膨走勢,外部主要央行貨幣政策也將成為重要考量。 徐之強則表示,台灣貨幣政策最主要仍須觀察美國態度;此外,日本升息可能性偏高,韓國及歐洲央行近期貨幣政策動向,也將影響全球利率環境。 對台股而言,利率走高短線確實可能形成壓力。陳欽奇認為,升息對股市評價面的短線影響偏負面,尤其 AI 類股經歷一段漲勢後,市場對高資本支出與高估值的疑慮升高,殖利率上揚也可能進一步壓縮高本益比股票的估值空間。 不過,他強調,目前對 AI 企業獲利還不需要太過擔心。換言之,現階段市場較大的風險在於利率上升帶來的估值修正,而非 AI 產業基本面已經反轉。只要 CSP 資本支出與企業獲利持續上修,AI 仍將是支撐台灣經濟與股市的重要力量。延伸閱讀:專家看盤》AI利空殺到台股!今天不比誰跌得深 「抗跌股」是關鍵升息機率90%! 美8月CPI因「這2因素」意外加速上漲 聯準會可能加息2次歐洲電價暴漲7倍! 中國科技業搶撈錢 跨界盯上「這裡」 連做鞋的都搶著下場任正非一家10多人傳失聯?胡采蘋:不太可能是真的中國明實施出入境管理新規!海基會揭4風險 陸委會:基層官員寧可抓錯再放
閱讀完整原文 →評論 (0)
載入評論中...