央行房貸鬆一成!房市要回春了嗎?專家揭關鍵「三大輪動」
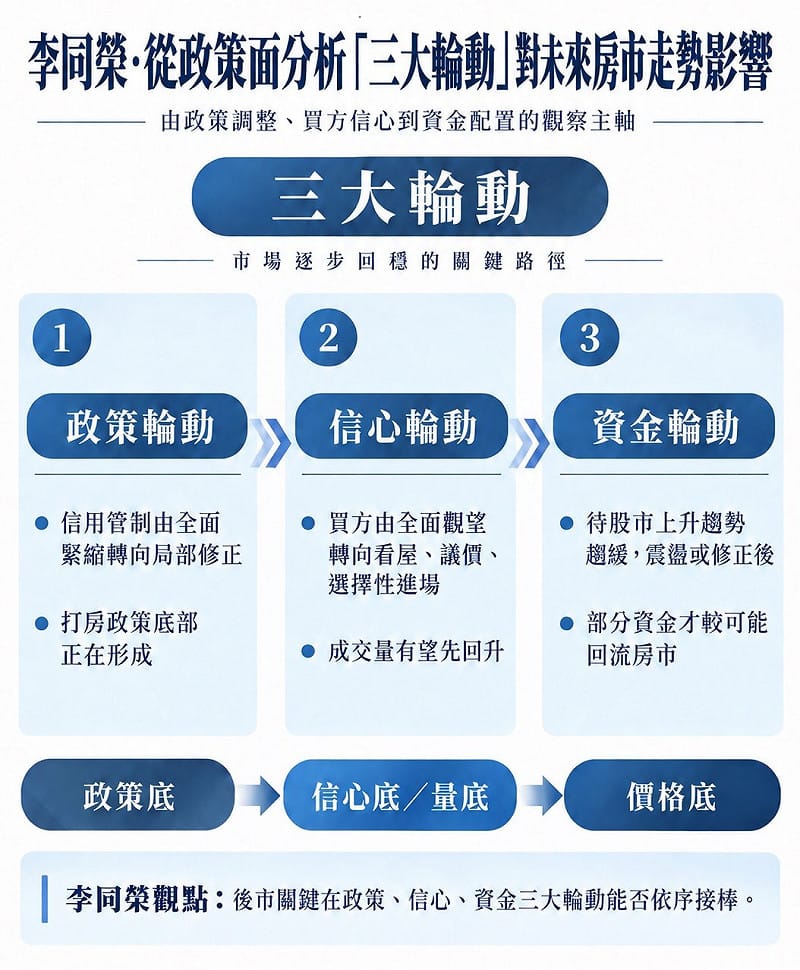
Newtalk新聞 央行昨天(17日)召開第三季理監事會,決議政策利率維持不變;房市信用管制則出現兩項調整,自9月18日起,自然人第二戶購屋貸款最高成數由六成提高至七成,但仍不得有寬限期;另取消購地貸款須切結於一定期間內動工興建的規定。 房市趨勢專家李同榮認為,此次央行政策微調,可以用四個字形容:「軟中帶硬」,預期政策效應則是「量能回溫、價難翻多」。他並提醒,未來房市走勢應特別關注三大輪動,包括「政策輪動、信心輪動、資金輪動」。 第二戶鬆一成,先解換屋資金之渴,有助交易量回升 李同榮指出,表面上看,央行開始鬆綁;實際上卻不是全面解除房市信用管制,而是針對過度緊縮所造成的交易副作用進行局部修正。因此,這次政策有利於房市量能與市場信心恢復,但還不足以推動房價明顯反彈。 第二戶貸款由六成提高至七成,最直接受惠的是換屋族,以及名下已有住宅、但實際上仍有本人或家庭自住需求的購屋者。以購買總價2,500萬元住宅為例,原本最高貸款六成,自備款需要1,000萬元;如今提高至七成,自備款降為750萬元,一次減少250萬元資金門檻,對換屋族的資金調度將有明顯幫助。 央行也明確指出,此次調整目的之一,就是進一步協助第二戶供本人或家人購屋自住的需求,因此,這次政策真正鬆開的,不只是「多一成貸款」,而是長達兩年信用緊縮之後,部分換屋族與自住需求被卡住的交易瓶頸。 政策效果有兩層:資金疏解效果+心理信號提升效果 李同榮認為,此次政策實際效果將出現兩個層次。 第一是「實質資金疏解效果」。自備款降低,買方資金調度能力增加,有助提升換屋意願,也讓部分原本因自備款不足而延後購屋的需求重新回到市場。另外,購地貸款契結限期開工規定取消,有助控制超額供給或解除中小建商資金斷鏈危機。 第二是「心理訊號提升效果」。市場開始感受到央行政策不再只是「只緊不鬆」,而是逐步進入滾動調整階段。央行也表示,未來仍將視不動產市場與金融情勢,持續檢討相關信用管制措施。 換句話說,這次政策可能先帶動「看屋增加、議價增加、成交增加」,因此交易量有機會逐步回溫。 量能可回升,但市場四大壓力仍在,房價難止跌翻多 李同榮進一步指出,第二戶房貸雖鬆綁一成,但房價要立即止跌翻多仍有難度,主要因市場仍面臨四大壓力。 一、供給壓力仍大:交屋潮增加,餘屋去化仍需時間 2026年下半年進入交屋高峰期,市場新增供給持續釋出,加上部分投資型持有者面臨資金與持有成本壓力,市場供給相對充足。在交易量尚未全面恢復之前,餘屋去化速度仍慢,供給壓力自然壓抑房價反彈空間。 二、政策軟中帶硬:央行只開一扇窗,其他門仍然關著 第二戶貸款雖提高至七成,但仍禁止寬限期;第三戶以上、高價住宅及法人購屋貸款成數仍維持三成,其他主要信用管制也未全面鬆綁。這代表央行政策思維相當清楚:可以適度改善正常交易,但不希望重新放大投資槓桿。所以這次不是「鼓勵房市」,而是修復交易功能、繼續抑制投機功能。 三、賣方不急、買方觀望:價格認知仍未收斂 目前房價仍處於修正循環,買賣雙方對價格的認知尚未完全收斂,市場最大的僵局依然是「買方等降、賣方惜售」。央行最新資料顯示,2026年上半年GDP成長14.15%,並將全年經濟成長率預測上修至11.48%,顯示台灣經濟基本面仍相當強勁。 強勁的經濟基本面,使多數屋主缺乏大幅降價甚至急售壓力;但另一方面,信用管制與較高的房貸負擔,又壓抑買方追價意願,於是形成「價格不易大跌,也難大漲」的盤整修正格局。因此,政策鬆綁比較容易增加成交,卻不容易立即推升價格。 四、資金集中股市:市場不是沒錢,而是錢還沒輪到房市 這也是目前最容易被忽略的一點。今年AI相關投資持續強勁,央行此次理監事會資料也特別將「AI發展對總體經濟與金融市場之影響」列為重要議題。目前大量市場資金仍集中於AI、科技產業與股市,只要股市仍維持強勢上升趨勢,資金追逐金融資產的預期報酬率較高,房地產就很難重新成為資金配置的優先選項。因此,未來房市真正的活水,不能只看「央行多放一成貸款」,更要觀察市場資金何時開始重新配置。 單從政策消息面觀察,未來房市真正關鍵:「三大輪動」能否依序接棒 李同榮認為,房市趨勢判斷有三大面向,包括經濟基本面向、技術循環面向與政策消息面向,若單從政策消息面分析,未來房市能否由空轉穩、再由穩轉溫,主要要觀察三大輪動。 第一個是「政策輪動」 這次第二戶貸款從六成提高到七成,是央行信用政策由持續緊縮轉向局部修正的重要訊號。若未來房市成交量仍偏低,而投機需求並未重新升溫,不排除央行進一步滾動檢討部分不合時宜的信用限制。因此,可以說房市「打房政策底部正在形成」。可預期的是,房市越降溫,政策進一步調整與鬆綁的空間就可能越大。 第二個是「信心輪動」 政策轉向不代表買方立即追價,但會改變原本「央行是不是還要繼續加碼打房」的市場預期。買方心理可能由「全面觀望」,逐漸轉成「開始看屋、積極議價、選擇性進場」。這個階段最值得觀察的指標不是價格,而是成交量,也就是房市循環中一向強調的「量先價行」。因此,如果2026年第四季至2027年上半年成交量逐步回升,就代表市場信心底部可能已經逐漸出現。 第三個,也是最後關鍵:「資金輪動」 現在台灣不是沒有資金,而是資金高度集中在股市與AI相關產業。只要股市仍維持強勢上升趨勢,房市就很難與股市爭奪資金。但如果未來股市上漲速度趨緩,進入高檔震盪甚至階段性修正,部分股市獲利了結資金就可能開始尋找下一個停泊點。屆時,如果房市同時已完成一段價格修正、交易量回升、信用環境改善,房地產才比較有條件重新承接部分資產配置需求。 因此,未來真正值得觀察的,不只是房價跌了多少,而是三個問題: 政策有沒有輪動? 買方信心有沒有輪動? 股房資金有沒有輪動? 如果三大輪動只完成第一個,房市可能只是「量微溫」; 如果第二個也完成,房價才有機會由跌轉穩; 等到第三個資金輪動逐漸形成,房市才有條件從「止跌」進一步走向「盤溫」。 政策底先出現,信心底、量底接棒,價格底最後確認 李同榮分析,第二戶鬆綁並不是房市多頭重新啟動,而可能只是房市交易量由縮轉溫的第一個政策訊號。提高一成貸款,可以降低換屋與自住族資金門檻,可以改善交易量,也有助修復市場信心;但在信用管制仍嚴、價格仍處修正階段,以及市場資金仍集中股市等因素下,短期房價仍難明顯反彈翻多。 因此,未來房市比較可能出現的循環順序是:「政策底先出現,信心底與成交量底接棒,價格底最後確認。」總結而言,央行此次鬆綁不是房市的終點,而只是下一階段政策修正的起點。房市真正的轉折,不只看央行還會鬆多少,而要看「政策、信心、資金」三大輪動,能不能一棒接一棒,從交易量回升,進一步推動房價止跌回溫。※Newtalk提醒您: #投資一定有風險,投資有賺有賠,投資前應檢視自身能力,申購前應詳閱公開說明書。延伸閱讀:利率意外連10凍 李彥秀:央行要負成敗最終責任Fed升息、台灣不動!韓股早盤漲逾2%、台股重返47K 今看BOJ壓軸人潮=錢潮公式失靈?北市「店租王」月租88萬,醫美、健身房...這3大產業憑什麼成房東新寵?央行理監事會》利率連10凍!今年GDP上修至11.48% 房市管制再鬆綁「二房貸款升至 7 成」日本利率升至1.25%創31年新高!BOJ預告「還會繼續升」 日圓反急貶至157
閱讀完整原文 →評論 (0)
載入評論中...